
2026年上海纺织产业1-7月份分析及2027年预测
一、产能及出口交货值情况
(一)行业总体运行情况
1.2026 年1—3月
纺织行业现价产值75.36亿元,同比增长4.38%;可比价产值增长6.49%;销售产值75.87亿元,增长2.22%;出口交货值18.20亿元,同比下降2.00%。一季度行业呈“总量稳增、出口乏力”格局,产值增速显著高于出口交货值增速,出口拉动作用明显减弱。
2.2026 年1—7月
纺织行业现价产值约192.13亿元,同比增长5.15%;出口交货值合计约 49.17亿元,同比增长 7.75%。7月当月现价产值约 30.83 亿元,增长 9.49%;当月出口交货值约 8.73 亿元,增长 7.30%。与一季度相比,出口交货值累计增速明显回升,且 7 月当月产值、出口增速均高于累计水平,行业运行呈现逐月回暖、企稳向好的态势。
(二)分行业情况
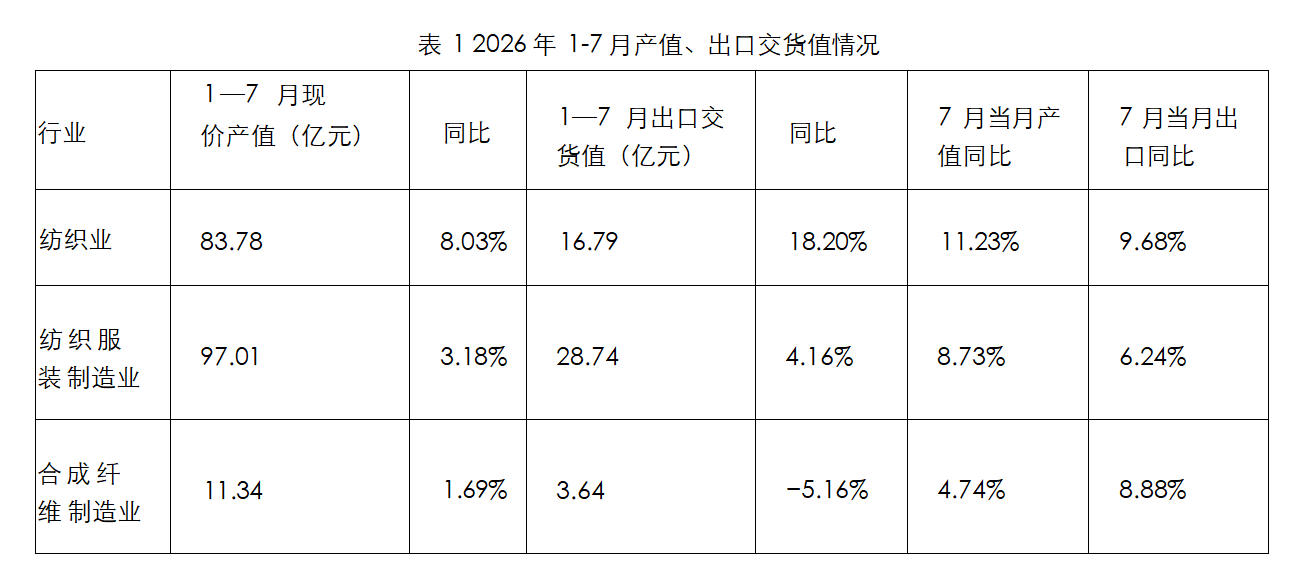
纺织业:增长动能最强。1—7 月产值增长 8.03%,出口交货值大幅增长 18.20%,出口增
速为产值增速的 2.3 倍,外向度明显提升。细分领域中:
产业用纺织制成品:产值 41.47 亿元(6.1%),出口交货值 6.88 亿元(15.5%),是纺织业第一大子行业,规模与出口均稳步扩张;
家用纺织制成品:产值 22.90 亿元(21.8%), 出口交货值4.03 亿元(67.5%),7 月当月出口交货值仍增长 52.8%,为全行业出口增长的主要拉动点;
化纤织造及印染:产值 6.34 亿元(4.9%),出口交货值 1.86 亿元(8.6%),由一季度负增长转为正增长;
棉纺织及印染:产值 11.78 亿元(_2.7%),出口交货值 3.51 亿元(_0.9%),7 月当月产值下降 11.0%、出口交货值下降9.0%,为纺织业内唯一持续承压的子行业;
针织或钩针编织物:产值下降 15.5%、出口交货值下降 13.1%,规模小但收缩明显。
纺织服装制造业:体量最大(产值 97.01 亿元),出口交货值 28.74 亿元,占全行业出口约 58%,是出口主力。内部分化明显:
针织或钩针编织服装:产值 43.75 亿元(10.7%),出口交货值 18.18 亿元(14.8%),量价齐升,7 月当月产值、出口交货值分别增长9.8%、8.8%,为主要增长引擎;
机织服装:产值 44.85 亿元(__0.4%),出口交货值 7.75 亿元(_9.5%),7 月当月产值回升 9.8%,但出口交货值仍下降 5.2%,呈“ 内销修复、出口偏弱 ”特征;
服饰制造:产值 8.42 亿元(_11.5%),出口交货值 2.81 亿元(_12.1%),但 7 月当月出口交货值增长22.3%,出现边际改善信号。
合成纤维制造业:产值 11.34 亿元(1.69%),1—7 月出口交货值 3.64 亿元(_5.16%),为三大行业中唯一出口累计负增长的行业;但 7 月当月出口交货值增长 8.88%,已现回暖拐点。细分看,合成纤维制造(282)产值微降 1.6%、出口交货值下降 4.5%;生物基材料制造(283)产值增长 88.3%,处于产能爬坡放量阶段,但体量尚小(0.76 亿元),7 月当月出口交货值为零,出口渠道有待打开。
2026年上半年纺织会员企业中逆势而上的外贸企业
新联纺:销售收入28.99亿元,进出口总额55005万美元,同比上涨了58.33%,在大环境严峻的形势下,新联纺逆流而上。
嘉乐股份:2026年上半年稳中向好,营收同比增加106.5%,出口同比增加77.7%。但面
料原材料和人工成本上升,净利润率略有下降。2026年下半年整体呈现向好态势,预计出口额达到5000万美元左右。
嘉麟杰:借助前期的数字化升级与绿色转型的建设改造基础,公司运营情况同比呈现平稳向好。2026年上半年,公司总产值达到5.2亿元,主营销售收入实现同比增长6%的业绩。
荣恒国际:上半年稳中有升,公司总产值1.94亿元,同比增长6.7%。
(三)2027年一季度及全年产能、出口交货值预测
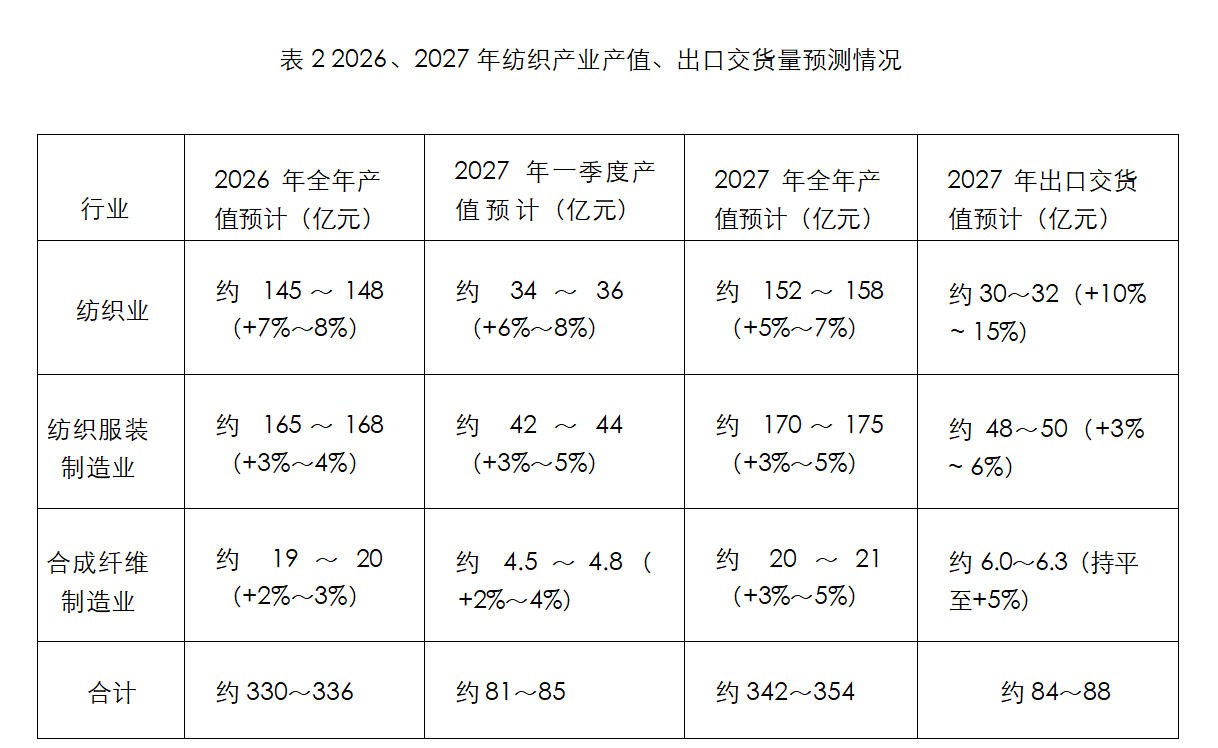
按1—7月增速外推并结合7月当月加速态势(产值当月增速8.9%、高于累计5.5%),做如下区间预测,见表2。
二、行业外贸形势预测
(一)2027年外贸进出口总体走势
综合数据轨迹判断,2027 年纺织产业外贸出口总体呈“稳中有升、前低后高、结构分化”走势,预计出口交货值增速为 3%~8%,低于 2026 年 18.2%(纺织业)的高增长,主要受高
基数影响,但绝对规模有望继续扩大。
依据如下:
出口动能逐季修复的趋势确立。全行业出口交货值累计增速由一季度的-2.00%回升至
1—7 月的 7.75%左右,7 月当月增长 7.30%;三大行业 7 月当月出口全部转正(纺织业 9.68%、服装 6.24%、化纤 8.88%),表明订单和交付端在年中已进入上升通道,此惯性有望延续至 2027年。
产品结构向高附加值方向切换。产业用纺织品、家用纺织品出口分别增长 15.5%、67.5%,针织服装出口增长 14.8%,而传统棉纺织、机织服装出口负增长。出口增长的动力已从“量的扩张”转向“结构升级” ,这一趋势 2027 年预计延续。
行业分化将持续。化纤行业出口修复基础尚不牢固,2027 年一季度预计仍处弱平衡状态;服装业出口占全行业近六成,其走势将主导行业外贸总体方向。
(二)行业发展利好因素
国内稳增长政策持续发力。工业经济稳中提质政策、大规模设备更新和消费品以旧换新等举措带动产业用纺织品(过滤、土工、医疗防护等)需求,1—7 月产业用纺织品产值、出口分别增长 6.1%、15.5%,景气度有望延续。
出口竞争力结构性提升。家纺、针织服装、产业用纺织品出口高速增长,反映企业在产品创新、快速反应供应链方面的国际竞争力增强;家纺出口连续放量(7 月当月仍增 52.8%)显示海外补库存周期及新兴市场订单的支撑。
新赛道产能加速释放。生物基材料制造产值增长 88.3%,符合全球绿色低碳采购趋势, 2027 年有望形成新的出口增长点;纺织业可比价产值增速高于现价增速,反映实物量扩张快于价格,产能利用率处于修复通道。
产业链配套完整、供应稳定。本地化纤—织造—印染—服装链条齐备,产业链自主可控程度高,在订单碎片化、快反化的国际采购趋势下具备综合优势。
(三)潜在风险与挑战
外部需求不确定性与贸易壁垒风险。机织服装出口 1—7 月下降 9.5%、7 月当月仍下降5.2%,服饰制造累计出口下降 12.1%,显示部分传统市场订单承压;主要出口市场的关税政策、贸易摩擦及“小额包裹免税”等规则调整,可能直接冲击服装类出口订单。
订单向低成本地区转移压力。棉纺织及印染(_2.7%)、针织编织物(__15.5%)持续收缩,纱线、坯布等中间品环节面临东南亚产能替代竞争, 若 2027 年海外产能进一步释放,中上游出口下行压力将加大。
化纤行业出口修复基础不牢。合成纤维制造出口累计仍为负增长(_4.5%),且高度依赖国际原料价格波动;生物基材料出口渠道尚未打开(7 月当月出口为零),新产能存在“ 内卷式 ”消化风险。
价格与利润挤压风险。现价产值增速低于可比价产值增速(一季度 4.38% vs 6.49%),反映出厂价格总体走低,“增产不增收 ”压力仍在;汇率波动、海运运价及原材料成本变化均可能侵蚀出口利润。
高基数效应。2026 年家纺出口增长 67.5%、纺织业出口增长 18.2%,2027 年同等规模增量难以复制,出口增速中枢大概率回落。


